为促进研究生自主开展学术交流活动,拓宽研究生学术视野,夯实实证研究方法基础,提升研究生科研创新能力,“会计学院研究生学术前沿”第96期于2026年11月5日下午在教学楼C楼301举行。本次学术前沿由单丽莹、张溶窈、郭宸旭、张嘉伦、戴欣瑜五位同学开展汇报,会计学院24级、25级和26级会计学硕研究生参与本次学术前沿活动。
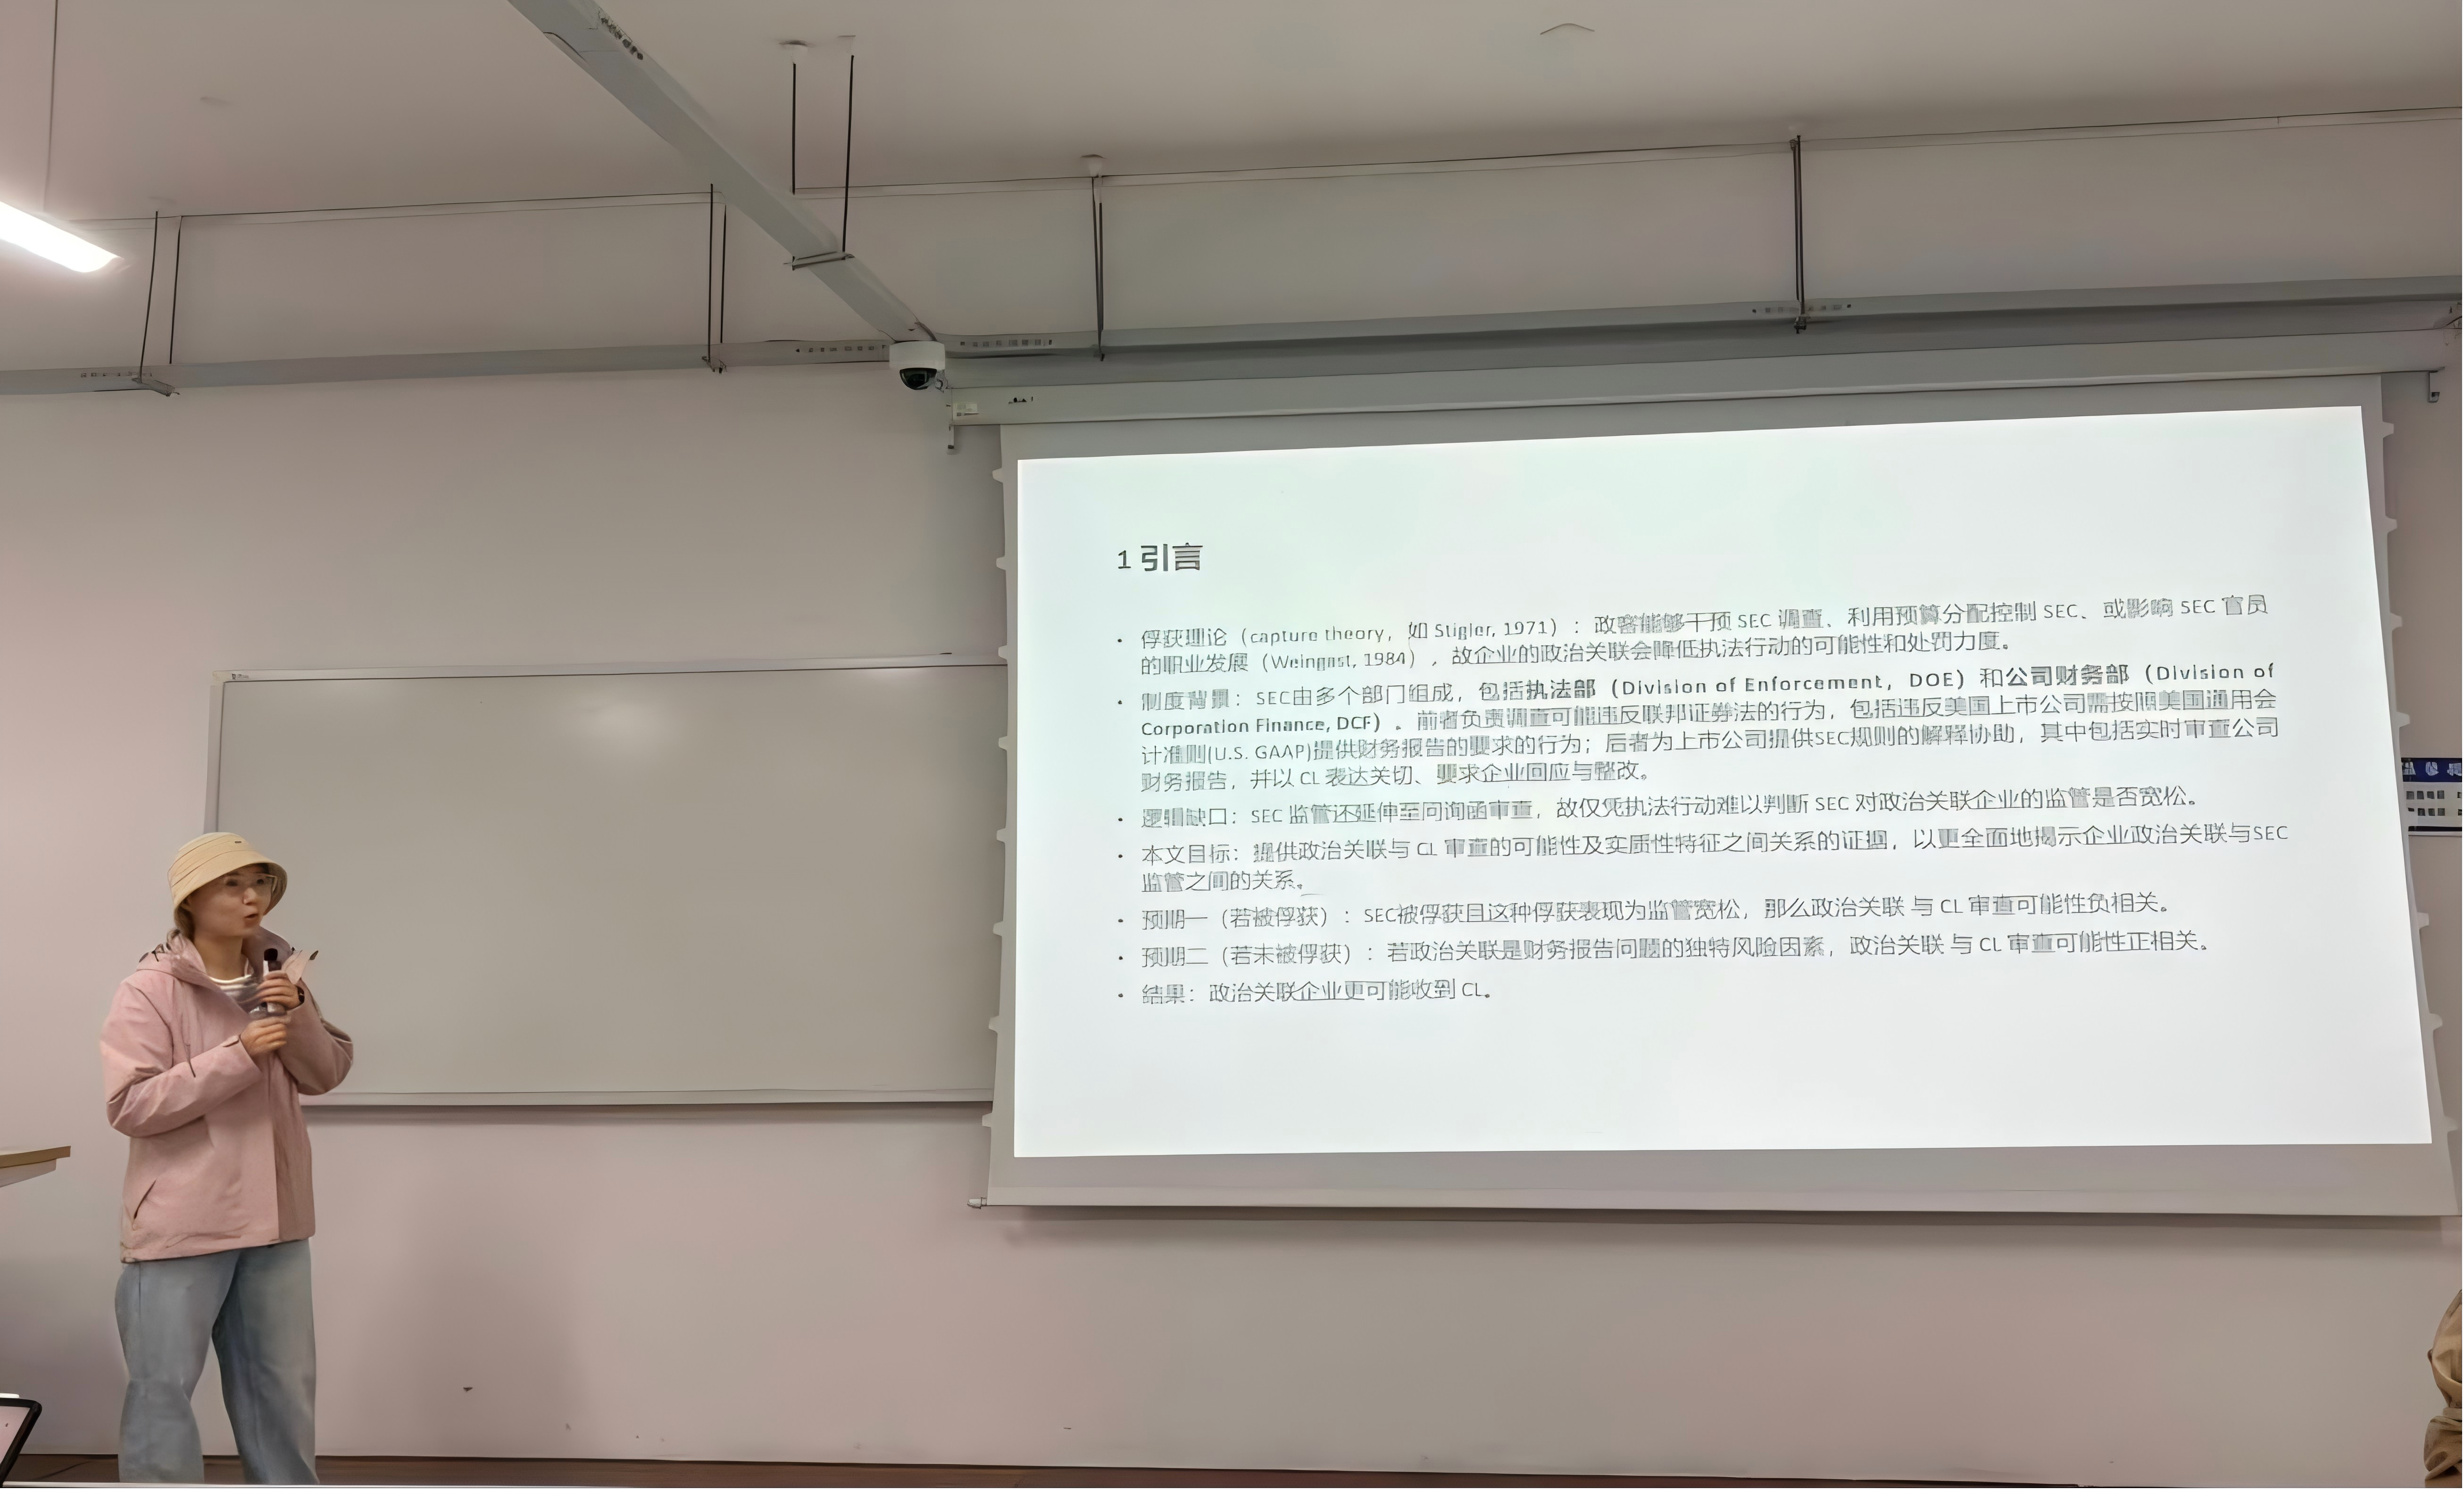
首先,单丽莹同学分享了Heese、Khan与Ramanna于2017年发表于Journal of Accounting and Economics(第64卷第1期)的论文《Is the SEC captured? Evidence from comment-letter reviews》(《SEC被俘获了吗?——来自问询函审查的证据》)。既有文献发现企业政治关联与执法行动负相关,并据此推断SEC被俘获,但监管并不止于执法,问询函审查才是日常监督的主要方式。文章以2005—2012年约3万个公司—年度样本为对象(其中约三分之一企业收到问询函,平均每封提出9个问题、历时67天),以游说支出与政治行动委员会捐款度量政治关联,用Logit模型检验发现:政治关联显著提高企业收到问询函的概率,且函件所问问题更多、更集中于核心盈余等实质性内容,参与审查的SEC人员层级也更高;经倾向得分匹配、工具变量及控制会计合规质量等检验后结论不变。汇报认为,该文在柔性监管环节并未发现俘获证据,反而呈现监管趋严的图景,其“既看是否被查、又看问了什么”的设计尤值得借鉴。
其次,张溶窈同学汇报了Holzman、Marshall与Schmidt于2024年发表于Journal of Accounting and Economics(第77卷第1期)的论文《When are firms on the hot seat? An analysis of SEC investigation preferences》(《企业何时坐上“热椅”?——SEC调查偏好分析》)。文章借助《信息自由法》公开的调查数据,首次以正式调查本身而非执法结果为研究对象:样本中仅18%的正式调查最终形成执法行动,二者构成两重筛选。文章以区域办公室“忙碌度”衡量SEC的资源约束,采用线性概率模型检验。研究发现,监管违规风险越高、私人部门监督越强、存在引人注目的公共触发事件的企业越易被立案;前两类作用在SEC资源紧张时被放大,公共事件的作用则不受资源约束影响。进一步检验显示,违规风险与公共事件驱动的立案更可能形成公开指控,私人监督驱动的立案更难形成公开执法,且立案率与SEC人员的晋升、离职相关。汇报认为,该文为理解监管资源配置与执法人员激励提供了新证据。
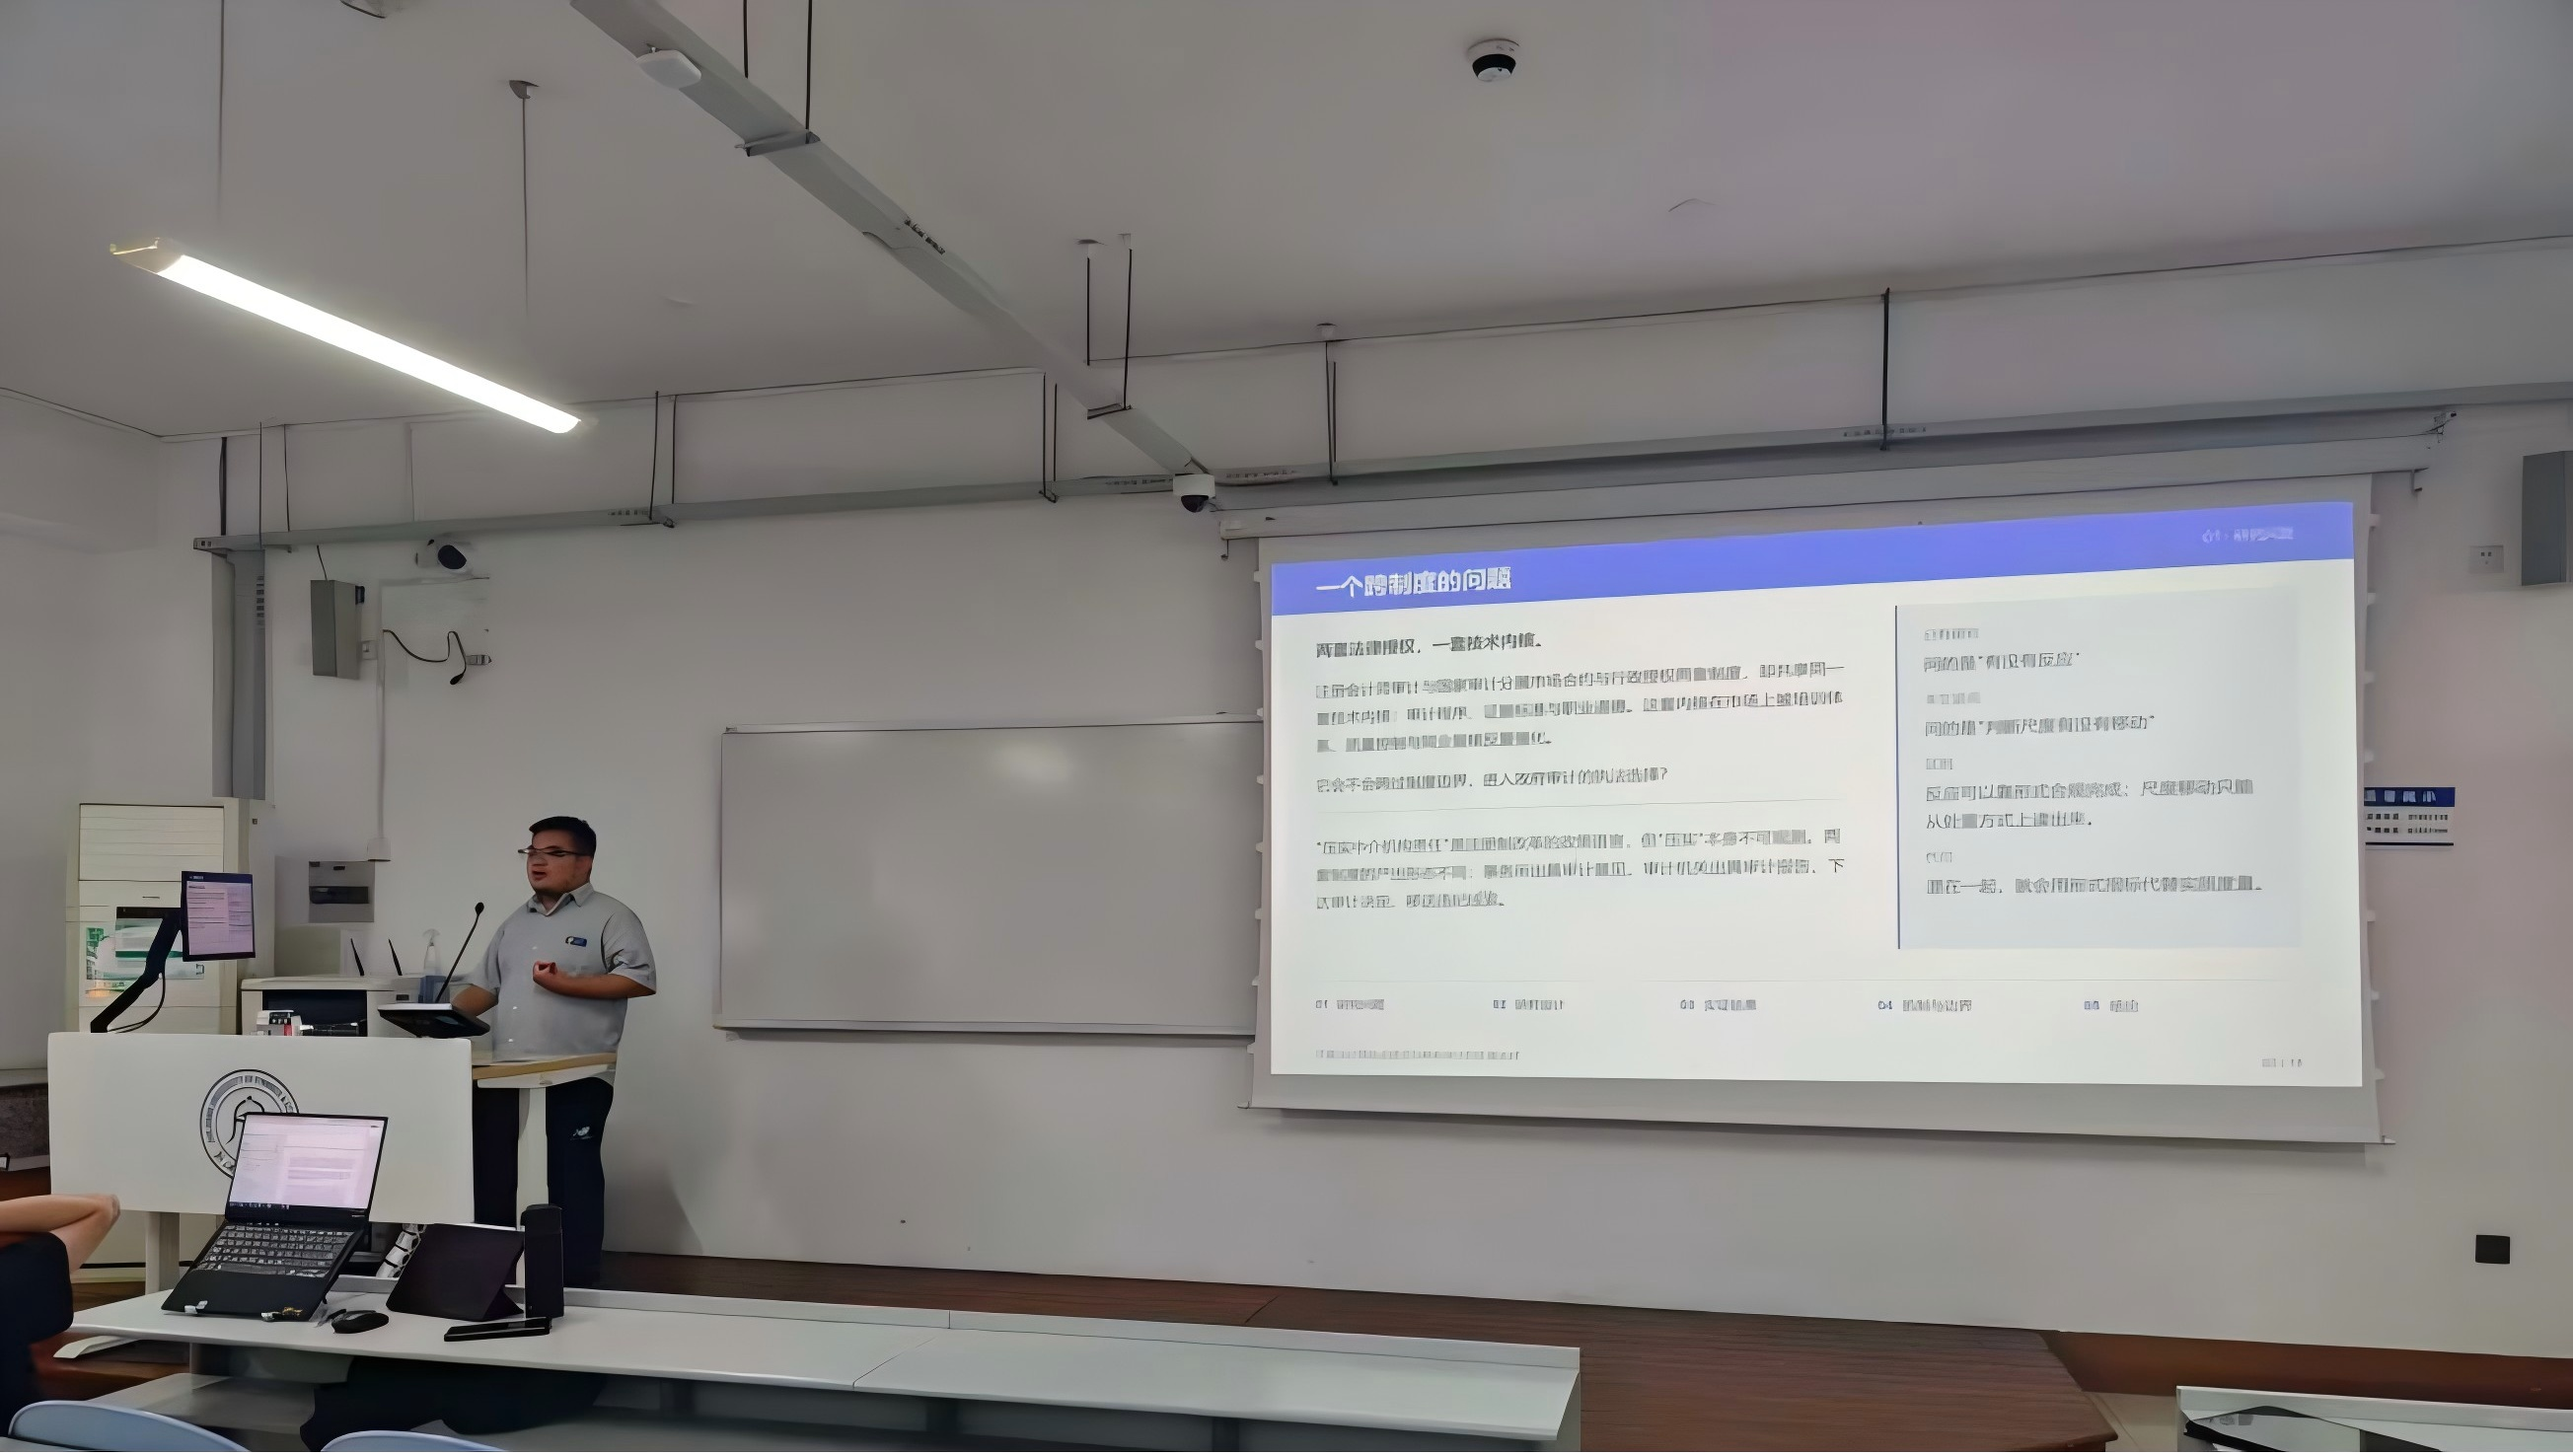
再次,郭宸旭同学结合自身在研课题,汇报了《独立审计职业规范对政府审计执法的空间梯度效应》。文章从注册会计师审计与国家审计的关系切入,沿“发现—定性—处置”三条渠道提出假设:本地高质量审计需求越强,政府审计的移送份额越高。研究以2005—2023年审计年鉴、CSMAR及城市审计数据构造234个地级市19年平衡面板,发现高质量审计需求提升会同时提高移送份额与移送件数,同城口径增幅最高达41.6%,即问题线索由行政体系内部转向公开司法程序;分拣效应上,移送主要提高了移送处理人数,而降低了审计建议产出。机制上,政企关系决定线索能否落地,政府审计的经验积累决定成果沉淀;以2015年省以下政府审计体制改革为界的检验显示,改革后该效应不再显著。异质性上,分所数量增加、执业注册会计师数量提升及大城市样本中效应更明显,且该效应并不依赖执法资源。汇报提出,政府审计对市场审计的承接更多体现为“需求”而非“机构供给”,仅靠引进机构难以提升审计效力,更需从需求侧着力,并将执法强度提升与判断标准统一分开推进。
然后,张嘉伦同学分享了Anderson、Fang、Moon与Shipman发表于Journal of Accounting Research(2026年第64卷第1期)的论文《Accounting for Cryptocurrencies》(《加密资产的会计处理》)。文章以美国2023年发布ASU 2023-08(加密资产按公允价值计量并单独列示)为背景,考察2013—2022年美国上市公司在准则出台前的核算与披露选择。样本期内企业加密资产持有规模呈指数级增长,会计实践差异显著,凸显准则出台的必要性。文章指出,加密资产难以直接套用现金、现金等价物、金融工具或无形资产的现有定义。结果显示:企业更倾向将加密资产视作投资而非无形资产,投资类资产经验越多越可能采用公允价值;四大审计客户更保守,更倾向减值模式与更简化的列报;市场流动性越高越可能采用公允价值并详细披露。市场检验发现,公允价值计量有一定证据提高股价波动率,但无证据表明其提升盈余信息含量。汇报还梳理了准则从多次被拒、2018年行业指引建议减值模式,到2023年确立公允价值计量的演进过程。
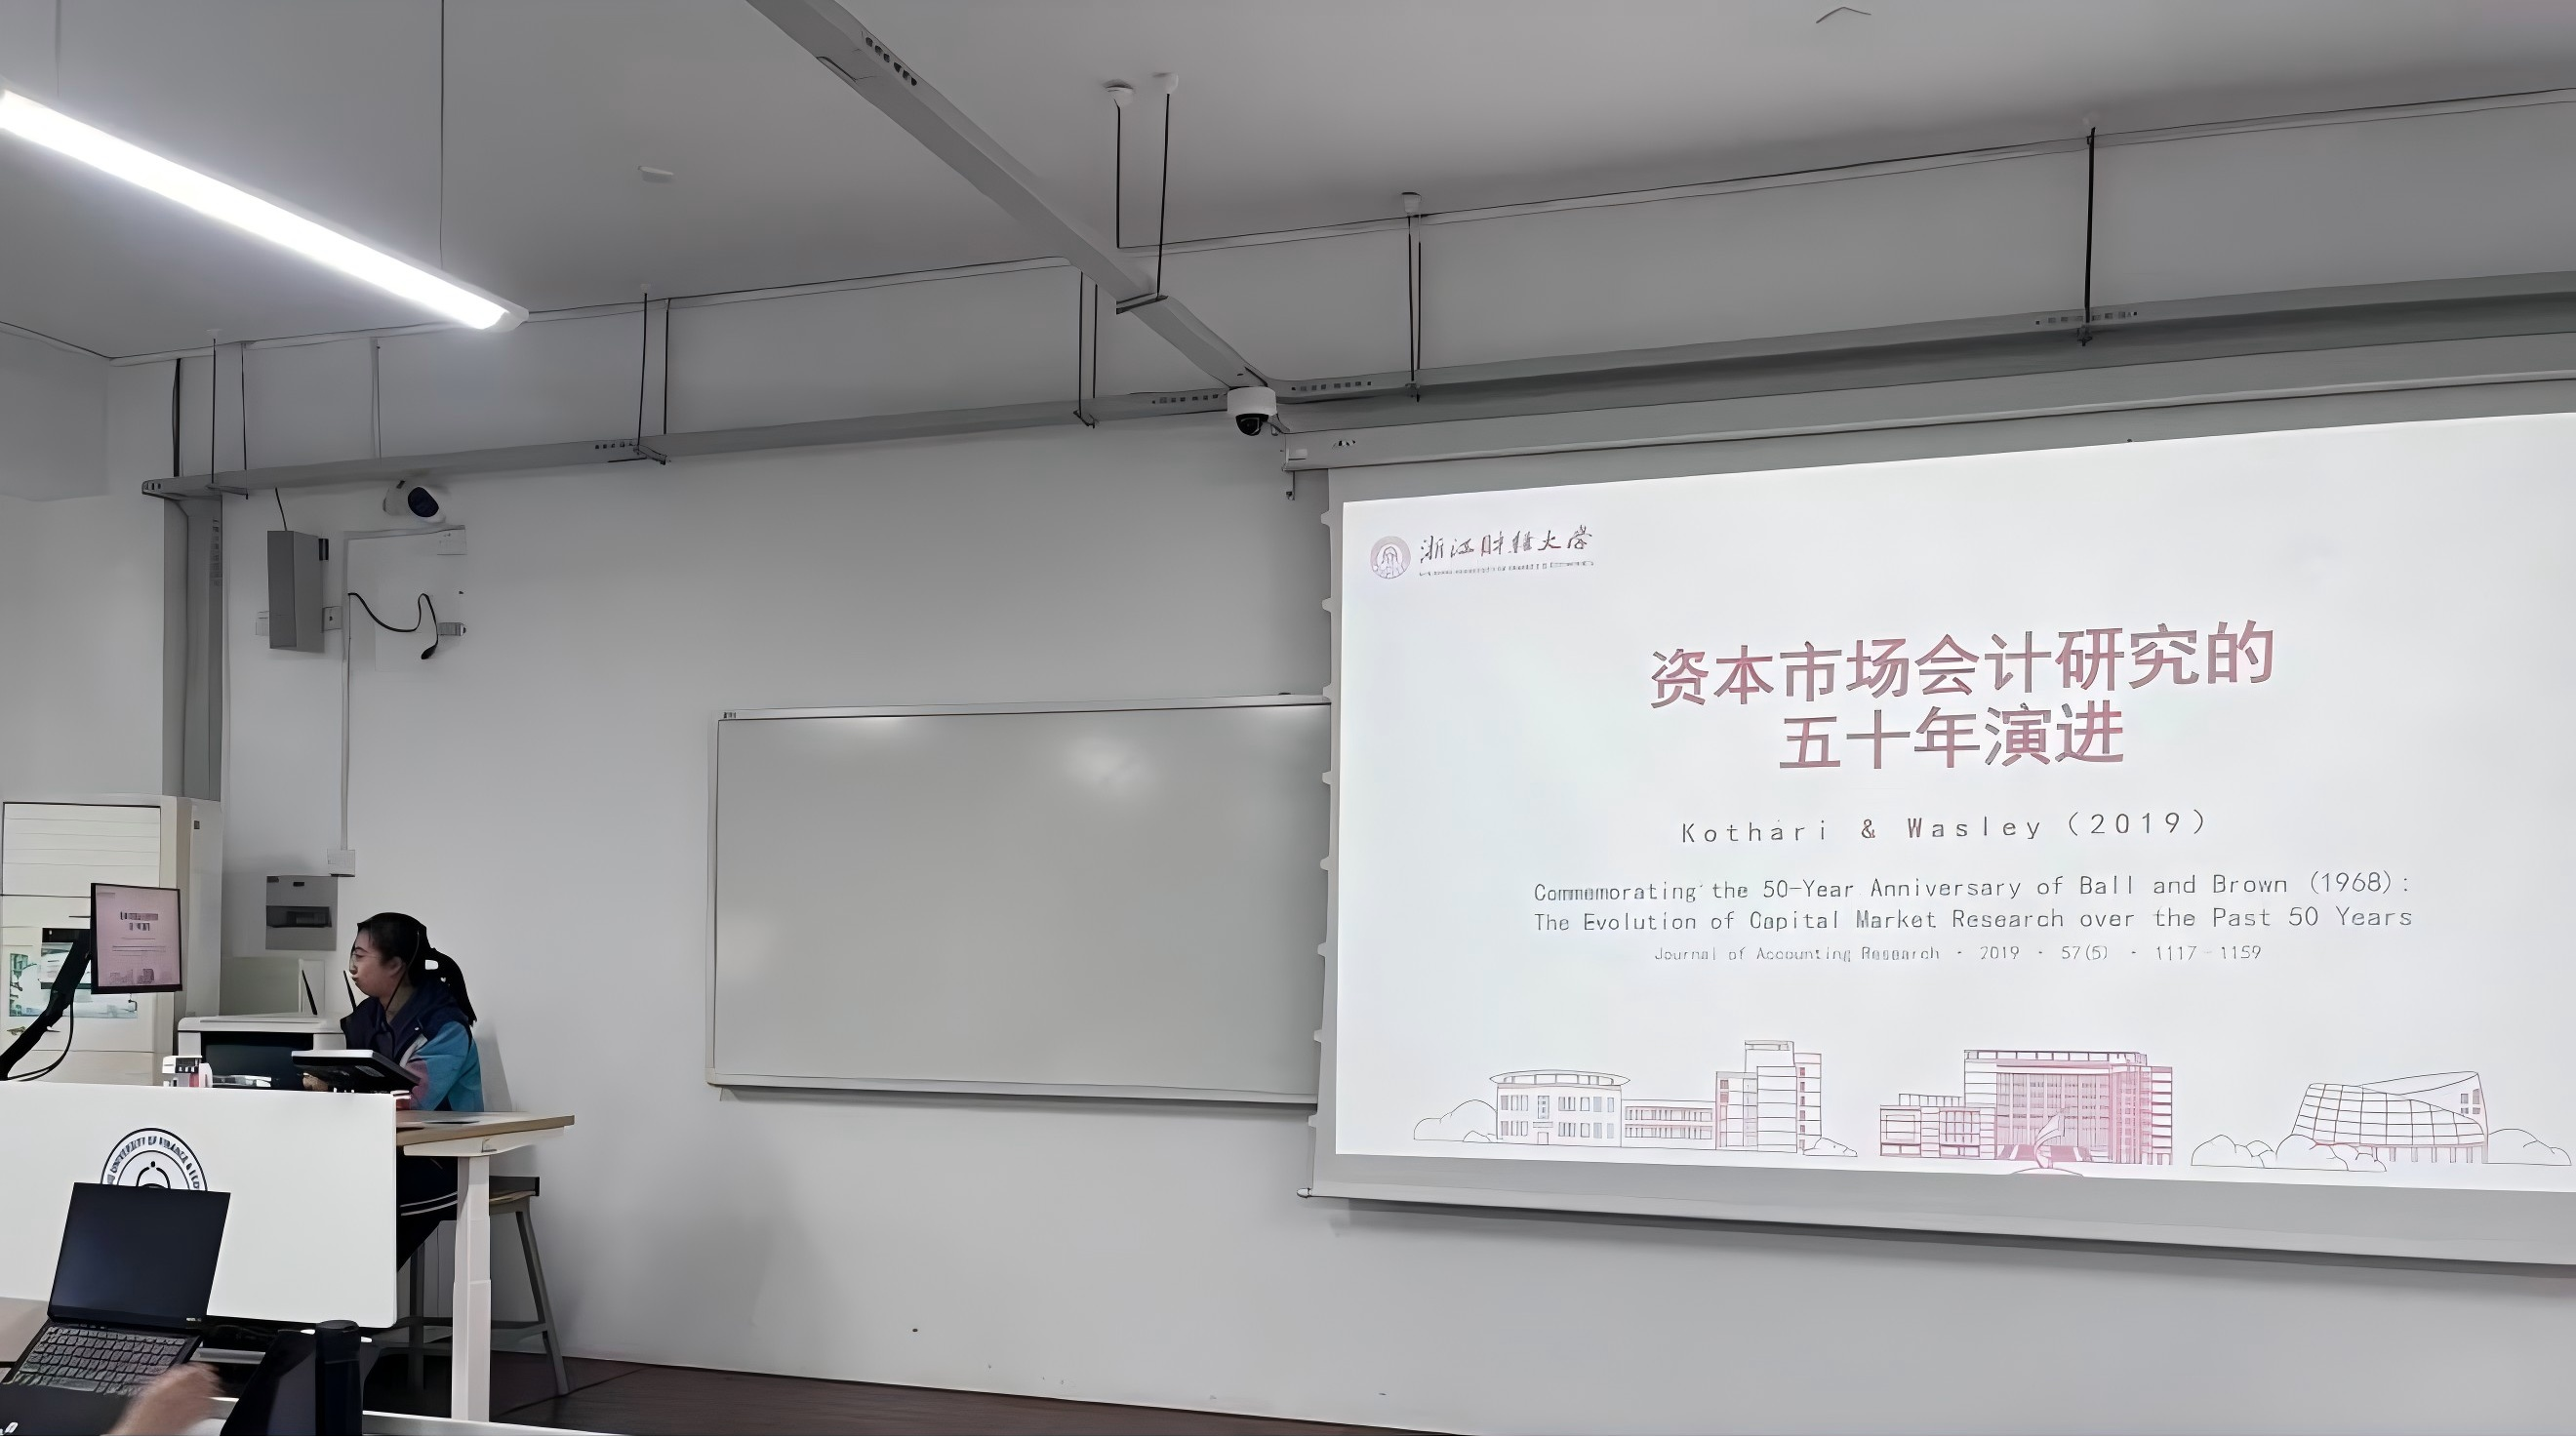
最后,戴欣瑜同学分享了Kothari与Wasley于2019年发表于Journal of Accounting Research(第57卷第5期)的综述《Commemorating the Fifty-Year Anniversary of Ball and Brown (1968)》(《纪念Ball and Brown(1968)五十周年》)。汇报先回顾BB68的研究设计:以261家纽交所公司1957—1965财年数据,用市场模型剔除共同波动、构造盈余预期并按预测误差分组,发现公告前两组累计异常收益已明显分离、公告当月仍存在增量信息,说明盈余与股价所反映的信息相关但及时性有限。公告月卡方统计量均超过1%显著性临界值,说明公告确有增量信息,但市场此前已获知大部分内容。综述据此归纳五条研究路径:盈余有用性、盈余及时性、市场效率、公告前信息环境,以及盈余预测与分析师研究。汇报指出,BB68曾获美国会计学会“开创性贡献奖”,阅读经典更应留意其尚未覆盖的解释空间与测量选择,后续创新往往由此推进;BB68的价值不仅在于结论,更在于把争议转化为可检验预期的事件研究范式。
至此,本次学术前沿活动圆满落幕。会计学院研究生学术前沿为同学们跟踪监管执法、审计溢出、新兴资产会计与资本市场研究等前沿议题搭建了良好的交流平台,有助于研究生熟悉问询函文本分析、监管资源配置识别、空间面板与双重差分等研究设计与计量方法,充分激发研究生的学术思考与科研热情。本次活动的顺利举办,也让大家对下一期研究生学术前沿活动充满期待。